이 포스팅은 쿠팡 파트너스 활동의 일환으로 이에 따른 일정액의 수수료를 제공받습니다.
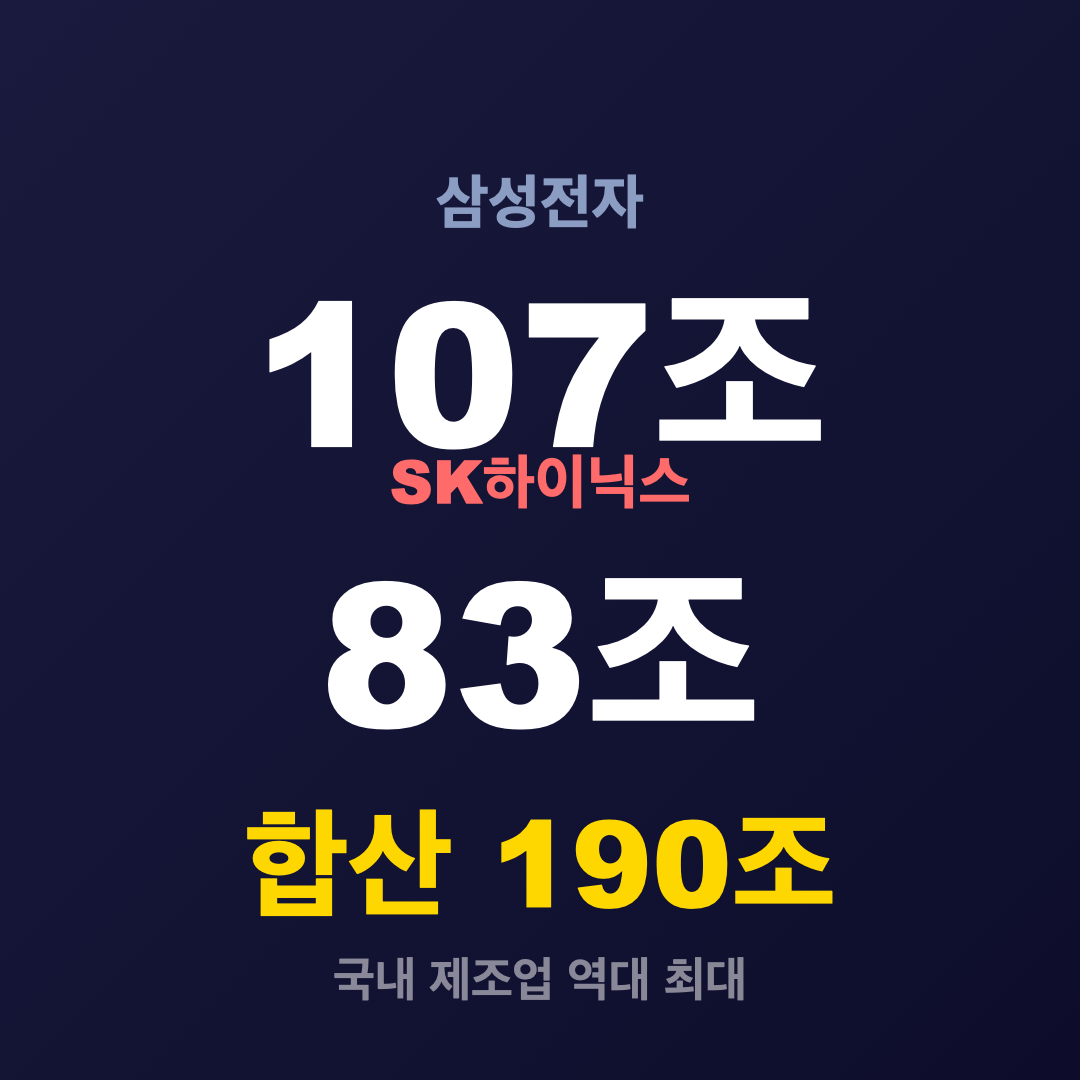
삼성전자 영업이익 107조 원. SK하이닉스 영업이익 83조 원. 둘 다 3분기 실적이에요. 합치면 190조 원이고요. 이 숫자를 처음 보고 저도 "단위를 잘못 쓴 거 아니야?" 싶었어요. 근데 아닙니다. 한국 메모리 반도체 두 회사가 한 분기에 거둬들인 영업이익이 190조를 넘어섰어요. 국내 제조업 역사상 단일 분기 최대 기록입니다.
그런데 이 숫자를 두고 뉴스 댓글이나 주변 반응을 보면, 꽤 많은 분들이 잘못 알고 계신 부분이 있더라고요. 오늘은 "K-메모리 190조 시대"에 대해 흔히 퍼져 있는 오해 5가지를 하나씩 짚어볼게요.
❌ 오해 1: "SK하이닉스만 잘한 거잖아"
✅ 진실: 삼성전자도 역대 최대, DS 부문 이익률 80% 육박
SK하이닉스가 분기 매출 100조를 처음 넘기면서 온 뉴스가 하이닉스 일색이긴 했어요. 근데 삼성전자를 빼놓으면 절반밖에 못 본 겁니다.
삼성전자는 10월 8일에 3분기 잠정실적을 공시했는데, 매출 195조 원에 영업이익이 107조 원이에요. 전사 기준 영업이익률이 약 55%인데, 여기서 핵심은 반도체(DS) 부문만 따로 떼어보면 이익률이 80%에 육박한다는 겁니다. 모바일이나 가전 같은 DX 부문이 상대적으로 마진이 낮아서 전사 수치를 깎아먹는 거지, 메모리 장사만 보면 삼성도 SK하이닉스 못지않게 미쳤어요.
더 놀라운 건 속도예요. 삼성전자 DS 부문 영업이익률이 작년 4분기에 37%였거든요. 그게 세 분기 만에 80% 가까이 뛴 거예요. 이건 단순히 "경기가 좋아졌다" 수준이 아니라, 산업 자체의 구조가 바뀌었다는 신호입니다.
❌ 오해 2: "메모리는 원래 남는 게 별로 없는 장사 아니야?"
✅ 진실: 파운드리 1위 TSMC보다 수익성이 높아졌습니다
이 오해는 뿌리가 깊어요. 실제로 메모리 반도체는 수십 년 동안 "경기 좋으면 돈 벌고, 나쁘면 적자"를 반복하는 대표적인 사이클 산업이었거든요. 표준화된 범용 제품이다 보니 수요가 줄면 가격이 곤두박질치고, 공급 과잉이 되면 출혈 경쟁으로 다 같이 적자를 내는 구조였습니다.
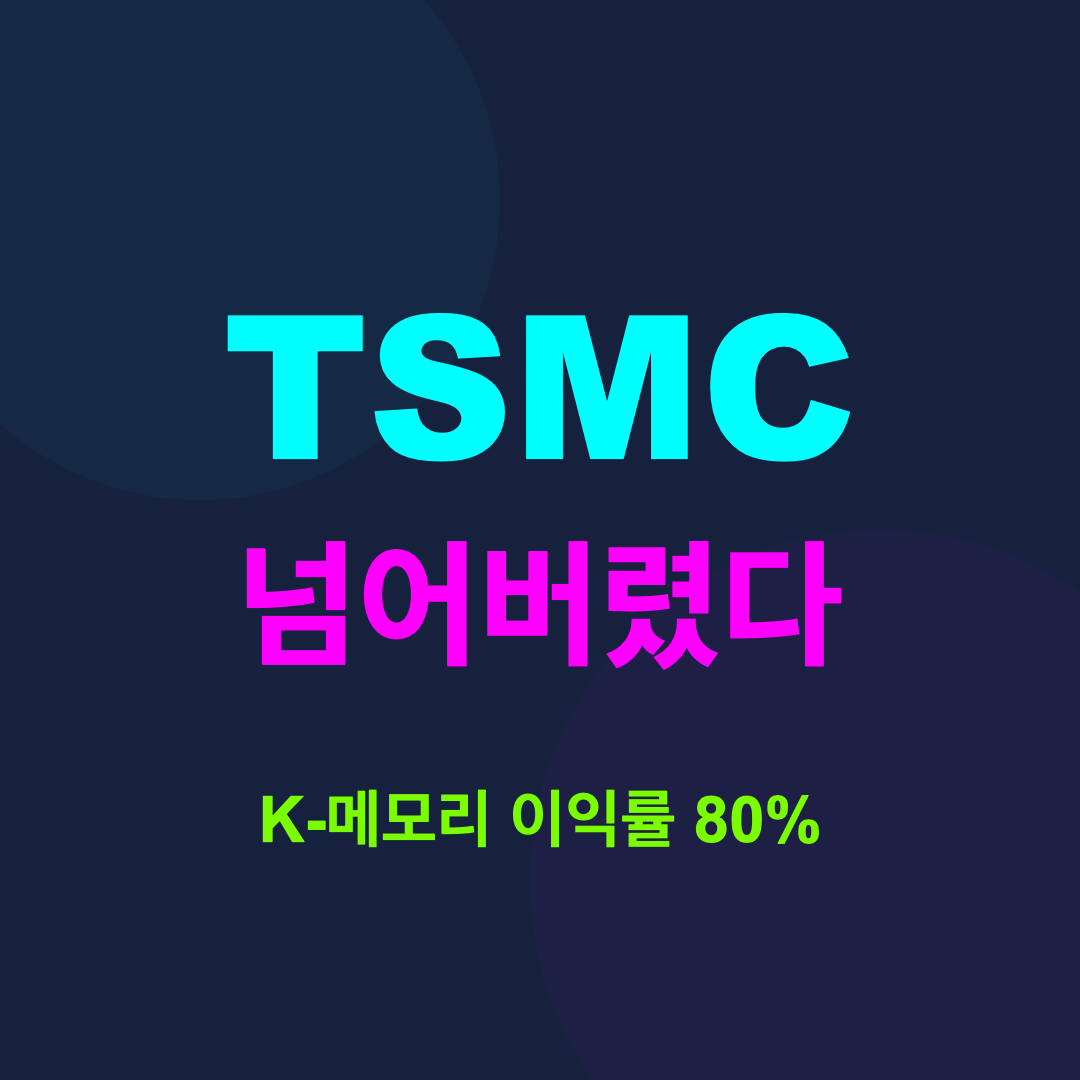
근데 2026년 3분기 숫자를 보세요. SK하이닉스 영업이익률 80%. 100원 벌면 80원이 남는다는 뜻이에요. 세계 반도체 제조(파운드리) 1위인 TSMC가 이 수준의 마진을 낸 적이 없습니다. 한국반도체산업협회 안기현 전무는 "메모리 업계가 양적 성장을 넘어 수율과 가격을 스스로 결정하는 초격차 질적 성장 단계에 들어섰다"고 분석했어요.
미국 마이크론도 이미 영업이익률 80.7%를 찍었고요. 메모리 3사가 전부 80% 안팎이라는 건, 특정 회사가 잘해서가 아니라 산업 자체가 고부가가치로 전환됐다는 뜻입니다.
왜 이렇게 됐냐면요, AI 서버에 들어가는 HBM이 맞춤형 고부가 제품이기 때문이에요. 빅테크들이 AI 인프라를 구축하려면 이 메모리를 꼭 사야 하는데, 만들 수 있는 회사가 세계에 3곳밖에 없어요. 수요는 폭발하는데 공급은 제한적이니, 가격 결정권이 완전히 공급자 쪽으로 넘어간 거예요. 예전에 PC나 스마트폰에 들어가는 범용 D램과는 게임 자체가 달라진 거죠.
❌ 오해 3: "중국이 곧 따라잡을 텐데"
✅ 진실: HBM4 기술 격차는 벌어지고 있지, 좁혀지고 있지 않습니다
범용 D램이나 낸드 플래시만 놓고 보면 중국도 확실히 추격하고 있어요. 그건 맞습니다. 근데 지금 삼성과 SK하이닉스의 이익률 80%를 만들어내는 핵심 제품은 범용 메모리가 아니에요. HBM4라는 차세대 고대역폭 메모리예요.
SK하이닉스는 이번 3분기에 HBM4 출하를 본격화했고, 4분기부터는 기존 HBM3E를 제치고 주력 제품이 될 거라고 발표했어요. HBM은 D램 다이를 여러 장 쌓아서 초고속으로 데이터를 주고받는 기술인데, 이걸 만들려면 TSV(관통 실리콘 비아) 같은 첨단 패키징 기술이 필요합니다. 중국은 아직 HBM3도 양산을 못 하고 있어요.
거기다 선단 공정 자체의 기술 난이도가 갈수록 올라가고, 새 생산시설을 짓는 데 드는 시간도 길어지고 있어서, SK하이닉스와 삼성전자 스스로가 "2030년까지 공급 부족이 이어질 것"으로 보고 있습니다.
❌ 오해 4: "반도체 사이클이니까 조만간 꺼지겠지"
✅ 진실: 3년치 물량이 이미 팔렸고, 고객이 줄 서 있습니다
"지금 좋은 건 알겠는데, 반도체는 원래 이럴 때 한번 크게 꺾이잖아." 이 걱정을 하시는 분이 정말 많은데, 이번에는 좀 다른 근거가 있어요.
SK하이닉스가 3분기 실적 발표에서 공개한 내용 중 가장 인상적이었던 게 있습니다. 글로벌 대형 CSP(클라우드 서비스 사업자) 포함 14개 주요 고객과 장기공급계약(LTA)을 맺었고, 2027~2028년 전체 생산능력의 50% 이상을 이미 확보했다는 거예요. 곽노정 CEO는 "향후 3년간 D램과 HBM 물량은 사실상 전부 솔드아웃"이라고 했어요.
심지어 고객사들이 요청하는 물량이 회사가 공급할 수 있는 양의 2배라고 합니다. 수요가 공급의 두 배라는 건, 가격 결정권이 완전히 공급자 쪽에 있다는 뜻이에요.
예전처럼 "경기 꺾이면 재고 쌓이고 가격 폭락"이 일어나려면 수요가 반토막 나야 하는데, AI 인프라 투자가 소수 빅테크에서 일반 기업과 국가 차원으로 확산되는 상황에서 그건 현실적으로 어렵습니다. SK하이닉스가 밝힌 YoY(전년 동기 대비) 수치가 이걸 잘 보여주는데요, 매출은 +328%, 영업이익은 +632% 증가했어요. 작년 같은 기간에 비해 이익이 7배 넘게 뛴 셈이에요.

❌ 오해 5: "한국 기업은 돈 벌어도 주주한테 안 줘"
✅ 진실: SK하이닉스 100조, 삼성전자 90조 — 합치면 190조 환원
"한국 기업은 벌어도 곳간에만 쌓아둔다" — 이건 예전에는 맞는 말이었을 수 있어요. 근데 2026년 숫자를 보면 이야기가 달라집니다.
SK하이닉스는 올해 총 약 100조 원 규모의 주주환원을 집행합니다. 현금배당만 30조 원 이상, 자사주 매입과 소각이 60조 원 이상이에요. 이미 8월에 발표한 40조 원 규모 자사주 매입은 완료됐고, 곧 소각 예정입니다. 3분기 배당금은 주당 2만 원인데, 여기에 키옥시아 투자 수익을 주주에게 돌려주는 특별배당 1만 원이 포함되어 있어요.
삼성전자도 올해 자사주 90조 원 규모의 매입·소각을 발표한 상태고요. 양사를 합치면 주주환원만 190조 원 가까이 됩니다. 이 정도 규모는 글로벌 기준으로도 최상위권이에요.
곽노정 SK하이닉스 CEO가 한 말이 인상적이었어요. "사업의 성장과 투자 성과가 커지는 만큼 주주들과 나누는 결실도 함께 키워가겠다." 전략적 투자에서 나온 수익의 대부분을 특별배당으로 돌려주겠다는 원칙도 밝혔습니다.

그래서 K-메모리 190조, 어디까지 가는 걸까
마지막으로 한 가지만 더 짚어볼게요. SK하이닉스는 내년에 용인 1기 팹을 본격 가동하면서 투자 규모를 올해보다 대폭 확대할 계획이라고 밝혔어요. 321단 공정 비중을 연내에 국내 생산능력의 절반 이상으로 올리겠다고도 했고요.
단기적으로는 기업용 AI, 중장기로는 자율주행이나 로보틱스 같은 '피지컬 AI'가 메모리 수요를 이끌 거라는 전망이에요. AI가 소프트웨어에서 하드웨어로, 데이터센터에서 실물 세계로 나오는 순간 필요한 메모리 양은 지금과 비교가 안 됩니다.
저도 IT 업계에서 일하면서 반도체 사이클을 몇 번 겪어봤는데, 이번 구조는 예전과 확실히 달라 보여요. "메모리는 한번 꺾이면 무섭다"는 건 여전히 리스크로 남아 있지만, 적어도 지금 시점에서 한국 반도체 두 회사가 만들어낸 숫자 — 합산 영업이익 190조, 이익률 80% — 이건 과장이 아니라 팩트입니다. 그 팩트가 앞으로 얼마나 지속될지가 진짜 관전 포인트겠죠.


